[FISCALITE INNOVATION] Jeune Docteur dans le privé : quel avenir sans le statut Jeune Docteur du CIR
15 juillet 2025
Retour aux articles
Dans un contexte budgétaire tendu pour le gouvernement, de hausse du coût du travail qualifié pour les PME et de manque de visibilité sur les évolutions des marchés internationaux, la fiscalité de l’innovation et de la recherche a bougé fortement en 2025, remettant en cause, en l’espèce, la dynamique engagée pour l’insertion des Jeunes Docteurs dans le secteur privé.
Le doctorat : au-delà d’un diplôme, une véritable expérience professionnelle pourtant peu reconnue
Les compétences scientifiques élevées des Jeunes Docteurs français sont de véritables atouts pour s’insérer dans le secteur privé, en particulier dans les start-ups et PME. Ils doivent cependant surmonter des obstacles spécifiques :
- une méconnaissance de la valeur du doctorat hors du monde académique : paradoxalement, il reste peu valorisé face à un diplôme d’ingénieur / bac+5,
- des stéréotypes tenaces, les docteurs sont parfois perçus comme peu opérationnels, voire surqualifiés ou manquant de sens pratique.
Cette perception est en décalage avec la réalité : un docteur a mené un projet complexe, pendant 3 ans, en autonomie, avec une ouverture internationale. Il a suivi une formation professionnelle pendant sa thèse aussi tournée vers le marketing et la gestion de projet. Beaucoup d’entre eux ont conduit leur thèse en entreprise.
Le financement de la recherche demeure une difficulté majeure pour le privé, en particulier pour les PME
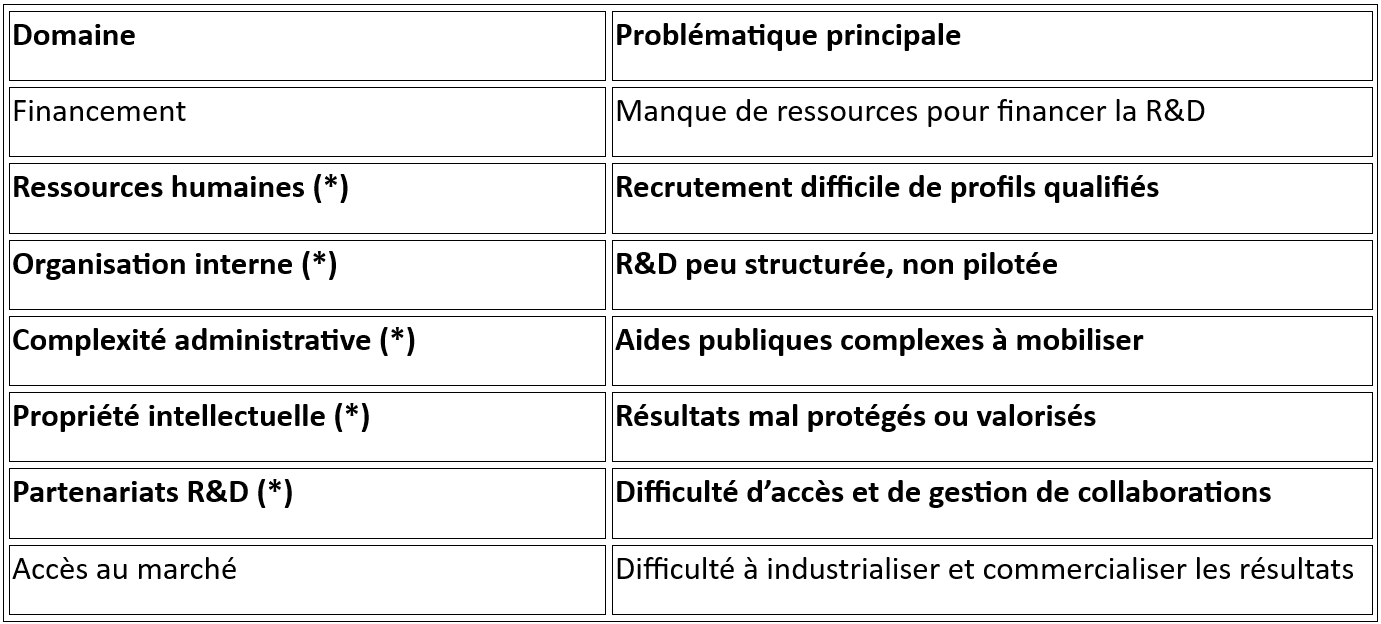
Ce sont en effet les coûts d’embauche qui sont perçus comme trop élevés, alors que les entreprises qui font de la R&D font face à 7 problématiques clés. Or, certaines de ces problématiques trouvent une réponse opérationnelle avec le recrutement d’un jeune docteur (*).
Plusieurs dispositifs ont visé à corriger ces déséquilibres :
- sur le plan fiscal, le statut Jeune Docteur dans le CIR (instauré en 2008 et supprimé en 2025) et le statut Jeune Entreprise Innovante (JEI),
- sur le plan financier, le dispositif Cifre (Convention industrielle de formation par la recherche) pour préparer une thèse de doctorat en entreprise dont le montant n’a pas évolué et ne tient donc plus compte de l’évolution des salaires d’embauche des doctorants,
- sur le plan opérationnel, les formations doctorales intègrent des modules de professionnalisation et des programmes d’accompagnement émergent pour aider la transition vers le privé (ABG, ANDès, réseaux doctoraux européens…).
Le statut Jeune Docteur a-t-il démontré sa puissance d’insertion professionnelle dans le secteur privé ?
Les chiffres sont parlants :
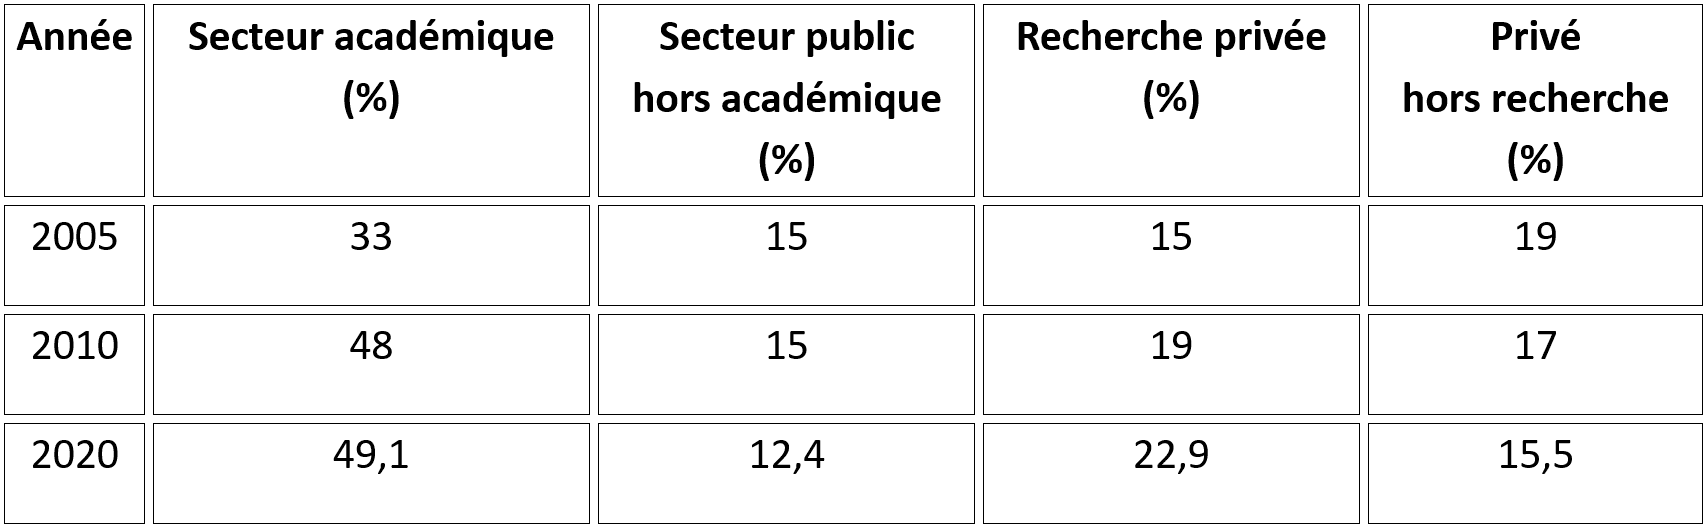
- 2005 : De la thèse à l’emploi. Les débuts professionnels des jeunes titulaires d’un doctorat
- 2010 : L’insertion professionnelle des docteurs s’améliore
- 2020 : L’insertion professionnelle à un an des docteurs diplômés en 2020
Apparu en 2008, on constate une belle évolution : l’insertion professionnelle dans le secteur privé s’est fortement améliorée (passant de 34 à 38,4%) et surtout les Jeunes Docteurs sont à présent recrutés en priorité sur des postes de recherche (passant de 15 à 22,9%).
Et pourtant, comme vous le savez tous : le statut « Jeune Docteur » a été supprimé depuis le 15 février 2025, suite à la promulgation de la loi de finances 2025. Ce dispositif, pourtant salué pour son efficacité, disparaît au moment même où la France affirme vouloir renforcer ses capacités de R&D, réindustrialiser et mieux valoriser sa recherche publique. Tous les recrutements postérieurs sont désormais soumis au traitement fiscal standard du CIR qui ne tient pas compte des obstacles spécifiques que doivent surmonter les Jeunes Docteurs dans leur insertion .
Pour les start-ups deeptech, les PME innovantes et les centres de R&D, cette suppression représente un coup d’arrêt : le recrutement de profils scientifiques pointus devient plus coûteux et plus risqué. À l’échelle nationale, ce sont entre 3000 et 3500 recrutements par an dans la recherche privée qui pourraient être affectés.
Et maintenant ? Quelles options pour les entreprises ?
Les entreprises disposent des options suivantes :
- activer d’autres leviers comme le statut JEI, le Crédit d’Impôt Innovation (CII), les appels à projets France 2030, les aides Bpifrance ou les aides régionales,
- adapter leur stratégie de recrutement R&D en anticipant les effets budgétaires de cette suppression.
Le débat va se poursuivre à l’automne pour l’année 2026 car la suppression d’un outil aussi ciblé et efficace soulève une question centrale : la France veut-elle vraiment intégrer ses jeunes chercheurs à l’économie de la connaissance ?
Besoin d’un accompagnement pour reprojeter le financement de vos activités de R&D pour surmonter cette réforme fiscale ? Contactez nos experts, dès aujourd’hui, pour un audit personnalisé et gratuit.
Auteur : Stefan Brouwers, Directeur Région Occitanie
Téléchargez notre plaquette « Fiscalité de l’Innovation »
(sélectionnez « Présentation de l’offre Fiscalité de l’innovation » comme document souhaité)
vous aimerez aussi
[dans la presse] santé : Accélérer le déploiement des solutions numériques en Europe
Lire l’article
Parution de notre étude sur le recyclage du verre, réalisée pour l’ADEME
Lire l’article
Entreprises viticoles du Grand Est : un accompagnement financé pour structurer votre démarche RSE
Lire l’article
[RANKINGS] Reconnaissance 2026 de l’excellence de nos expertises en innovation par Décideurs Magazine
Lire l’article
[FISCALITE INNOVATION] Mode d’emploi pour valoriser vos dépenses de recherche et innovation en 2025
Lire l’article
[FISCALITE INNOVATION] Les évolutions à noter du nouveau Guide CIR MESR
Lire l’article
[FISCALITE INNOVATION] Notre analyse du projet de loi de finances pour 2026 : les premières tendances
Lire l’article